

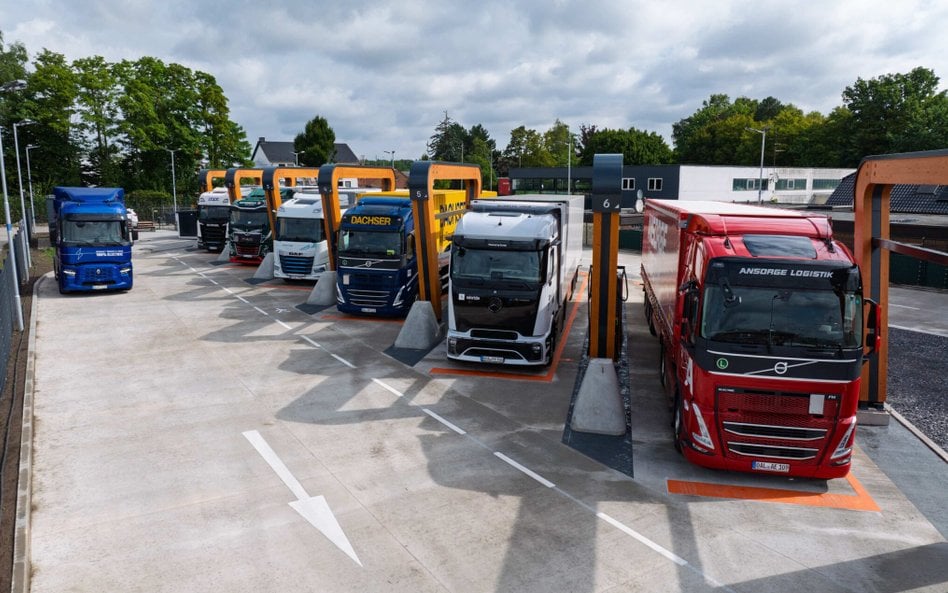
Siedmiu na dziesięciu przewoźników twierdzi, że klienci nie chcą pokrywać dodatkowych kosztów związanych z bardziej ekologicznym transportem, wynika z badania „2026 Green Compact”, przeprowadzonego przez IRU oraz firmę Trimble. W Europie Zachodniej jest to 70%, w Europie Wschodniej 71% i w Australii 67%. – Kolejny etap dekarbonizacji wymaga znacznie większych nakładów inwestycyjnych. Operatorzy nie są w stanie ponieść tych kosztów samodzielnie – zwłaszcza w sytuacji, gdy ich klienci nie chcą lub nie mogą płacić więcej za bardziej ekologiczny transport – wskazuje sekretarz generalny IRU Habib Turki.
Drugą barierą są wysokie koszty wdrożenia "zielonych rozwiązań”; wskazuje na nie 64% respondentów w Europie Zachodniej, 62% w Europie Wschodniej i 40% w Australii.
Regulacje to za mało
W ubiegłym roku główną przeszkodą był brak infrastruktury do ładowania i tankowania. W 2026 roku to ceny pojazdów stały się największą barierą w obu regionach Europy. W Europie Zachodniej 66 proc. operatorów wskazuje na ceny pojazdów – to wzrost z 49 proc. w 2025 roku. W Europie Wschodniej odsetek ten wzrósł z 52 proc. do 78%. Wzrosty wynikają zapewne z akcji handlowej importerów, szeroko informują oni o cenach pojazdów elektrycznych, które docierają do powszechnej świadomości.
Czytaj więcej
Ostatnie lata to rekordowa fala upadłości wśród przewoźników. Długie terminy płatności i niskie marże przekładają się na delikatną kondycję finanso...
Różnica jest znaczna. Ciężarówka elektryczna kosztuje od dwóch do trzech razy więcej niż jej odpowiednik z silnikiem diesla – to kwota, której przewoźnicy, przy swoich niewielkich marżach, nie są w stanie udźwignąć.
Dziewięciu na dziesięciu operatorów w Europie Zachodniej (90%) podejmuje co najmniej jedno działanie na rzecz ograniczenia emisji; w Europie Wschodniej odsetek ten wynosi 87%, a w Australii 55%.
Zaczynają od rozwiązań, które przynoszą zwrot z inwestycji: optymalizacji tras (53% w Europie Zachodniej, 62% w Europie Wschodniej) oraz szkoleń z zakresu ekologicznej jazdy (42% w obu regionach).
Brakuje jednak formalnych zobowiązań. Cele w tym zakresie wyznaczyło 41% operatorów w Europie Zachodniej, 31% w Europie Wschodniej i 11% w Australii, a swoje emisje CO₂ oblicza odpowiednio 43%, 23% i 6% z nich.
W Europie Zachodniej 37% operatorów wskazuje, że wyższe ceny płacone przez klientów w znacznym stopniu przyczyniłyby się do ograniczenia emisji – jest to czynnik uznawany za ważniejszy niż zachęty podatkowe (32%) czy dotacje (31%). Zaledwie 22% respondentów wymienia przepisy prawne jako siłę napędową tych zmian.
Czytaj więcej
Indyjski rynek kusi polskich przedsiębiorców. Pesa podpisała w Indiach umowę o współpracy z Jupiter Wagons, Hindusi są zainteresowani m.in. lokomot...
W Australii najważniejszą rolę odgrywają dotacje (26%), natomiast operatorzy z Europy Wschodniej kładą nacisk zarówno na dłuższe umowy z klientami (23%), jak i na wyższe ceny płacone przez odbiorców (28%). – Regulacje mogą wyznaczyć kierunek, ale same w sobie nie zapewnią przeprowadzenia transformacji – podkreśla Turki. – Potrzebujemy rozwiązań, które sprawdzają się w rzeczywistych warunkach – takich jak przystępne cenowo pojazdy, dostęp do energii i infrastruktury oraz zachęty finansowe, które uwzględniają realia prowadzenia działalności transportowej – zaznacza sekretarz generalny IRU.
Łatwiej wprowadzić HVO
Około 41% operatorów w Europie Zachodniej korzysta już z paliw alternatywnych; w Europie Wschodniej odsetek ten wynosi 14%, a w Australii – 7%. W każdym z tych regionów najpopularniejszym rozwiązaniem jest odnawialny olej napędowy (HVO), który może być stosowany w istniejących już silnikach. IRU przewiduje, że w Europie Zachodniej jego udział wzrośnie z obecnych 29% do 54% w ciągu najbliższych pięciu lat.
Inwestycje w pojazdy elektryczne planuje 29% operatorów w Europie Zachodniej, 17% w Europie Wschodniej oraz 10% w Australii; działania te koncentrują się tam, gdzie mają największy sens. W Europie Zachodniej inwestycje planuje 87% operatorów o obrotach przekraczających 100 mln euro, w porównaniu z 26% mniejszych firm. Ponadto 40% przewoźników regionalnych zamierza inwestować, podczas gdy w grupie przewoźników obsługujących trasy dalekobieżne odsetek ten wynosi 17%.
Czytaj więcej
Europejscy producenci autobusów apelują do Komisji Europejskiej o ochronę przed chińską konkurencją. Decydujące dla przyszłości branży będą najbliż...
W sektorze zdominowanym przez małe i średnie przedsiębiorstwa (MŚP) główną barierą jest kapitał, a nie brak chęci. – Dekarbonizacja przyspieszy, gdy stanie się ona opłacalna dla operatorów każdej wielkości – przypuszcza Turki.
Zaopatrzenie w energię oraz przepustowość sieci energetycznej pozostają istotnymi wyzwaniami. Według szacunków IRU, przejście floty samochodów ciężarowych w UE na napęd w pełni elektryczny wymagałoby ilości energii elektrycznej odpowiadającej mniej więcej jednej piątej łącznej energii dostępnej w Niemczech i Polsce. W Europie istnieje zaledwie 1225 publicznych stacji ładowania przystosowanych do obsługi pojazdów ciężarowych, podczas gdy szacowane zapotrzebowanie wynosi 50 000 punktów ładowania o dużej mocy. Większość procesów ładowania będzie odbywać się w bazach transportowych, gdzie uzyskanie odpowiedniej przepustowości sieci energetycznej zajmuje zazwyczaj od roku do dwóch lat.
W badaniu wzięło udział ponad 1000 przewoźników z 36 krajów.




