

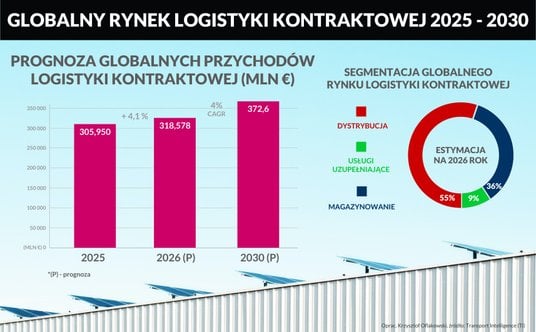
Z najnowszych danych Transport Intelligence (Ti) wynika, że rynek logistyki kontraktowej osiągnął w 2025 r. wartość 305,95 mld euro, co stanowi wzrost o 4,4% rdr i oznacza najszybszą roczną dynamikę od 2021 r. W tym roku może być podobnie, ponieważ przychody sektora oszacowano na 318,58 mld euro, co stanowi skok o 4,1%. Kolejne cztery lata także wyglądają obiecująco. Wartość rynku w 2030 r. ma się zbliżyć do 372,6 mld, a skumulowany roczny wskaźnik wzrostu (CAGR) na lata 2025-2030 wyniesie 4%.
Do 2030 r. rynek w poszczególnych częściach świata będzie się rozwijał w wyraźnie zróżnicowanej dynamice. Największy wzrost przypadnie na region Azji i Pacyfiku, gdzie CAGR oszacowano na 6,6%, czyli znacznie powyżej światowej średniej. Drugie miejsce podium będzie należało do Ameryki Płn., gdzie logistyka kontraktowa będzie rosła średniorocznie w tempie 2,6%. W latach 2025-2030 Europa może liczyć na CAGR wynoszący 1,8%. Ti tłumaczy to bardziej dojrzałym profilem wzrostu, opartym mniej na ekspansji, a bardziej na efektywności, ochronie marż oraz konsolidacji operacyjnej. Obok tych czynników charakterystyką dojrzałych rynków ma być również automatyzacja oraz usługi o wartości dodanej. Na podobne cechy, a zwłaszcza automatyzację i usługi dodatkowe zwracają również uwagę inne liczące się ośrodki analizujące sektor logistyczny.
Rewizja w dół odzwierciedla warunki makroekonomiczne
Bieżące estymacje wciąż dają powody do zadowolenia, ale stanowią lekką rewizję w dół względem założeń z grudnia 2025 r., kiedy wartość rynku na ten rok szacowano na poziomie ok. 320 mld euro, a CAGR w latach 2025-2029 miał wynieść 4,2%. To także wyniki słabsze niż obserwowane w okresie 2020-2024, w którym skumulowane średnie tempo wzrostu wynosiło 4,6%. Nie oznacza to jednak kłopotów samego segmentu kontraktowego, a raczej odzwierciedla zmieniającą się sytuację makroekonomiczną nacechowaną dużą niepewnością, eskalacją napięć geopolitycznych, wysokimi cenami surowców energetycznych i globalnymi utrudnieniami w handlu. To czynniki podobne do tych, które według bazowych prognoz WTO mają przyczynić się do spowolnienia tegorocznej dynamiki w handlu towarowym do 1,9%, a w scenariuszu pesymistycznym do 1,4%. Dla porównania w 2025 r. było to 4,6%.
Mniejsza dynamika wzrostowa do 2030 r. dotyczy jednocześnie szeregu innych branż ważnych dla logistyki kontraktowej i zasilających jej wzrost. Dla przykładu skumulowany roczny wskaźnik wzrostu w logistyce obsługującej e-commerce na lata 2026-2030 szacuje się na 6,09%, podczas gdy w latach 2022-2025 było to ponad 13,3%. Słabsze wyniki w tym segmencie mają swoje odzwierciedlenie w malejącym tempie wzrostu przychodów w całym handlu elektronicznym. Według niedawnych danych ECDB wskaźnik CAGR w globalnym e-commerce B2C w latach 2025-2030 osiągnie ok. 8%. Wcześniejszy okres obejmujący lata 2017-2024 charakteryzowała dynamika sięgająca 14%.
Przesunięcie w stronę magazynowania i usług dodatkowych
Obok nieco wolniejszego tempa wzrostu w logistyce kontraktowej warto zwrócić uwagę na przesunięcie głównych źródeł przychodów wewnątrz sektora. Według szacunków Ti z połowy 2025 r. za 59% wartości rynku odpowiadała dystrybucja, natomiast pozostałą część, tj. 41% przypisano magazynowaniu wraz z usługami uzupełniającymi. W bieżącej estymacji segmentacja premiuje magazynowanie (ok. 36%) oraz usługi o wartości dodanej (ok. 9%), które mają łącznie generować ok. 44-45% przychodów. Pozostała część będzie należeć do dystrybucji.
Analitycy z Ti identyfikują również trzy czynniki, które w 2026 r. będą definiować ogólny krajobraz konkurencyjności. Pierwszym elementem jest utrzymująca się aktywność w zakresie fuzji i przejęć, zarówno w obszarze ekspansji geograficznej, jak i sektorowej. Kolejnym wyznacznikiem ma być ewolucja technologiczna obejmująca m.in. robotykę oraz AI i przejście z obszaru projektów pilotażowych do zastosowań operacyjnych. Ostatnim z najważniejszych trendów generujących przewagi konkurencyjne jest zwrot w kierunku większej niezawodności i elastyczności, w tym długości zawieranych kontraktów.
Czytaj więcej
Najwięksi operatorzy logistyczni wdrażają systemy TMS nowej generacji. Pozwalają one zarządzać transportem nawet u największych operatorów sieciowych.
- Jako operator logistyczny wyspecjalizowany w logistyce kontraktowej widzimy nadal bardzo istotny potencjał wzrostu, także na dojrzałych rynkach, takich jak Europa czy Ameryka Północna. Naszą ambicją jest rozwijać się wyraźnie szybciej niż cały rynek, wykorzystując strukturalne zmiany zachodzące w modelach operacyjnych naszych klientów. Jednym z kluczowych motorów tego wzrostu pozostaje dalszy outsourcing logistyki. Producenci i detaliści coraz częściej koncentrują zasoby na swojej podstawowej działalności, powierzając zarządzanie operacjami logistycznymi wyspecjalizowanym partnerom. Równocześnie łańcuch dostaw przestaje być postrzegany wyłącznie jako funkcja operacyjna – staje się strategicznym elementem konkurencyjności, odporności biznesu i jakości obsługi klienta. W tym kontekście rośnie znaczenie usług o wartości dodanej, takich jak co-packing, personalizacja produktów czy zarządzanie zwrotami. Coraz częściej są one integralnym elementem modelu biznesowego naszych klientów i źródłem realnej przewagi konkurencyjnej. Dla operatorów logistycznych oznacza to możliwość przejścia od roli dostawcy usług do roli strategicznego partnera, aktywnie wspierającego transformację i rozwój łańcucha dostaw klienta - mówi Yann Belgy, dyrektor zarządzający w spółce ID Logistics Polska, świadczącej kompleksowe rozwiązania logistyczne i transportowe.
Relacja operator-klient oznacza dziś strategiczne partnerstwo
Ciekawych danych obejmujących szeroko rozumiany rynek 3PL oraz outsourcing usług logistycznych dostarcza także 30. edycja badania 2026 Third-Party Logistics Study, przeprowadzonego zarówno wśród operatorów, jak i klientów działających w różnych sektorach gospodarki na całym świecie. Raport wskazuje m.in., że 88% kontrahentów korzystających z usług logistycznych ocenia relacje z operatorami jako udane. Taki sam odsetek twierdzi, że operatorzy są w stanie rozwiązywać ich konkretne potrzeby i mogą sprostać napotkanym wyzwaniom. To wyraźny wzrost z 69% w poprzedniej edycji badania. Widać również bardzo wysoki udział kontrahentów (81%), którzy deklarują zwiększenie outsourcingu usług, choć należy zaznaczyć, że wskaźnik ten stopniał z 87% rok wcześniej.
Istnieje również zgodność co do tego, że w coraz trudniejszym globalnym środowisku obie strony poszukują strategicznego partnerstwa przynoszącego długoterminową wartość przy jednoczesnym wspieraniu innowacji i budowaniu odporności. Kontrahenci wskazują przy tym na konkretne motywatory, które skłaniają ich do budowania takich strategicznych partnerstw. Najwięcej, bo aż 81% wskazuje na zakłócenia i złożoność łańcuchów dostaw, a 76% na współpracę umożliwiającą wspólną optymalizację kosztów. Dla ponad połowy (57%) istotnym czynnikiem jest transformacja cyfrowa i integracja technologiczna, przy czym dla 90% klientów zdolności technologiczne operatora są kluczowym kryterium jego wyboru.
Czytaj więcej
Producenci autobusów przygotowują się na słabsze nadchodzące lata. Wschodzą na nowe rynki, ale obawiają się chińskiej konkurencji.
- W coraz bardziej złożonym, niestabilnym i nieprzewidywalnym otoczeniu logistyka staje się jednym z kluczowych elementów przewagi konkurencyjnej. Klienci oczekują dziś od operatorów logistycznych nie tylko wysokiej jakości realizacji usług, ale przede wszystkim roli strategicznego partnera, który rozumie ich biznes i aktywnie wspiera realizację ich celów. Oznacza to zdolność do szybkiego i elastycznego reagowania na zmieniające się potrzeby, ciągłego podnoszenia efektywności i jakości operacji oraz konsekwentnego wdrażania innowacji. Coraz większe znaczenie ma również możliwość szybkiego przenoszenia sprawdzonych rozwiązań pomiędzy operacjami i krajami oraz ich skalowania w całej organizacji klienta. W ID Logistics właśnie na tym chcemy budować naszą przewagę. Pozostajemy blisko klientów, aby dobrze rozumieć ich priorytety, przewidywać zmiany i wspólnie z nimi rozwijać rozwiązania, które zwiększają odporność, elastyczność i efektywność ich łańcuchów dostaw. Naszą ambicją jest być nie tylko operatorem logistycznym, ale długoterminowym partnerem w rozwoju ich biznesu – dodaje Yann Belgy z ID Logistics Polska.
Współpraca ma budować odporność i zdolność adekwatnego reagowania
Wyniki raportu 2026 Third-Party Logistics Study wskazują, że relacje zbudowane na strategicznym partnerstwie mają odpowiadać na konkretne wyzwania generowane przede wszystkim przez rosnące cła i zmieniającą się politykę handlową, które tworzą poważne dylematy biznesowe, w tym wymuszają rewizję strategii zaopatrzenia, produkcji lub dystrybucji. Pomimo wysokiego stopnia ryzyka strony zapewniają jednak o swoim solidnym przygotowaniu do wyzwań tego typu. Wysoką elastyczność deklarują zwłaszcza operatorzy, wśród których aż 33% twierdzi, że posiada absolutną pewność w zakresie możliwości adaptacji. Kolejne 28% czuje się bardzo pewnie, a 33% twierdzi, że jest umiarkowanie gotowa. Nieco mniej entuzjazmu w zakresie absolutnej pewności jest po stronie kontrahentów (14%), ale wysoką zdolność adaptacji deklaruje aż 38% z nich.
Autorzy analizy słusznie podkreślają, że kwestia ceł jest o tyle istotna, że wywiera ogromny wpływ na operatorów nie z perspektywy samych kosztów, a raczej ze strony architektury łańcuchów dostaw i zdolności do adekwatnej odpowiedzi na pojawiające się w nich zmiany. To właśnie kompetencje w zakresie reagowania są kluczowe dla właścicieli ładunków, ponieważ realnie pomagają uniknąć wielu poważnych problemów. W efekcie wysokie kompetencje w tym zakresie są składową decyzji wpływającej na przedłużanie lub poszerzanie kontraktów.
Wysoki udział firm deklarujących outsourcing operacji logistycznych
Wyraźny wątek dotyczący wysokiego udziału firm korzystających z outsourcingu logistyki widać także wśród respondentów tegorocznej analizy realizowanej przez Miebach, globalnej firmy doradztwa strategicznego m.in. dla inżynierii, łańcuchów dostaw i logistyki. Raport obejmujący 362 podmioty, w tym 198 przedsiębiorstw zlecających usługi logistyczne i 164 operatorów, opublikowany w połowie 2026 r. wskazuje, że aż 60% badanych już całkowicie wydzieliło poza firmę transport, a 25% magazynowanie. Odpowiednio 12% i 21% podmiotów widzi potencjał, aby dodatkowo zwiększyć outsourcing tych usług. Ambitnie wyglądają także plany na przyszłość, ponieważ 34% firm ma już konkretne projekty outsourcingowe w sektorze transportowym, 57% w sektorze magazynowym, a 46% w kompletacji zamówień.
Czytaj więcej
Dla logistyków roboty stają się niezastąpione, ale polski przemysł raczej na tej fali inwestycji nie skorzysta.
Perspektywy outsourcingu pozostają zdecydowanie pozytywne, ponieważ aż 65% wszystkich respondentów, czyli zarówno operatorów, jak i ich klientów oczekuje dalszego rozwoju w tym obszarze. W poprzedniej edycji było to 63%, a w 2020 r. 58%. Jednocześnie raport podkreśla, że wraz z automatyzacją tradycyjne argumenty kosztowe przy podejmowaniu decyzji o outsourcingu tracą część znaczenia i wyraźnie chętniej poszukiwane jest partnerstwo oraz transparentność. Stąd wśród głównych czynników motywujących firmy do wydzielania operacji, obok uelastycznienia struktury kosztów (80%) i unikania własnych nakładów inwestycyjnych (79%), znalazły się m.in. koncentracja na kluczowych kompetencjach (77%), zwiększenie elastyczności i zdolności operacyjnych (73% i 68%) oraz wykorzystanie efektu synergii (67%). Tak jak w innych analizach kompetencje takie jak cyfryzacja i automatyzacja stały się samodzielnymi argumentami przemawiającymi za powierzeniem operacji wyspecjalizowanemu operatorowi.
Nad przyszłością rynku kontraktowego pochylili się w tym roku również eksperci Gartnera, według których co trzeci manager zarządzający łańcuchami dostaw oczekuje, że budżety przeznaczone na outsourcing zadań logistycznych wzrosną o co najmniej 10% w ciągu najbliższych dwóch lat. Zmieniają się również kryteria wyboru operatora, które przy rosnących oczekiwaniach klientów wykraczają poza prosty rachunek ekonomiczny i obok szerokiego wachlarzu oferowanych usług, liczą się także zaawansowanie technologiczne oraz poziom automatyzacji.
Potwierdzona odporność i rola segmentu VAWD
Na podobny kierunek, uwzględniający szerokie portfolio usług, a zwłaszcza segment VAWD (Value-Added Warehousing and Distribution), czyli objęte długoterminowym kontraktem magazynowanie, zarządzanie centrami dystrybucyjnymi oraz usługi o wartości dodanej, zwraca uwagę tegoroczna analiza globalnego rynku outsourcingu logistyki opublikowana przez Armstrong & Associates (A&A). Autorzy podkreślają, że w ostatnich latach usługi VAWD wykazały się szczególną odpornością, a nawet były jedynym znaczącym segmentem 3PL, który utrzymał dodatnią dynamikę w 2023 r., kiedy rynek przechodził wyraźne spowolnienie. W 2025 r. przychody z takich operacji były już o 39,1% wyższe niż w 2019 r. i tylko w zeszłym roku uzyskały dynamikę na poziomie 4,7%, czyli bardzo blisko estymacji zaprezentowanych w połowie 2026 r. przez Transport Intelligence.
Czytaj więcej
Jeżeli polskie organy celne wyegzekwują wielomilionowe roszczenia, znikną w Polsce agencje celne i przewoźnicy intermodalni przewożący ładunki z Chin.
A&A łączy te wyniki nie tylko z rosnącym znaczeniem złożonych usług magazynowo-dystrybucyjnych, ale także z wolą przenoszenia kolejnych kompetencji biznesowych na operatorów, m.in. w zakresie fulfilmentu e-commerce, obsługi zwrotów czy rozwiązań technologicznych. Obok podkreślania dużej odporności segmentu VAWD analitycy Armstrong & Associates wpisują go w szerszy trend, mianowicie przyspieszenie globalnego tempa outsourcingu logistyki. Powód jest dokładnie taki sam, jak w innych branżowych badaniach, czyli liczne i poważne zakłócenia, począwszy od napięć handlowych po problemy i blokady na szlakach transportowych. W takim otoczeniu rynkowym firmy oczekują od operatorów specjalistycznych kompetencji pozwalających budować bardziej elastyczne i odporne łańcuchy dostaw.




