
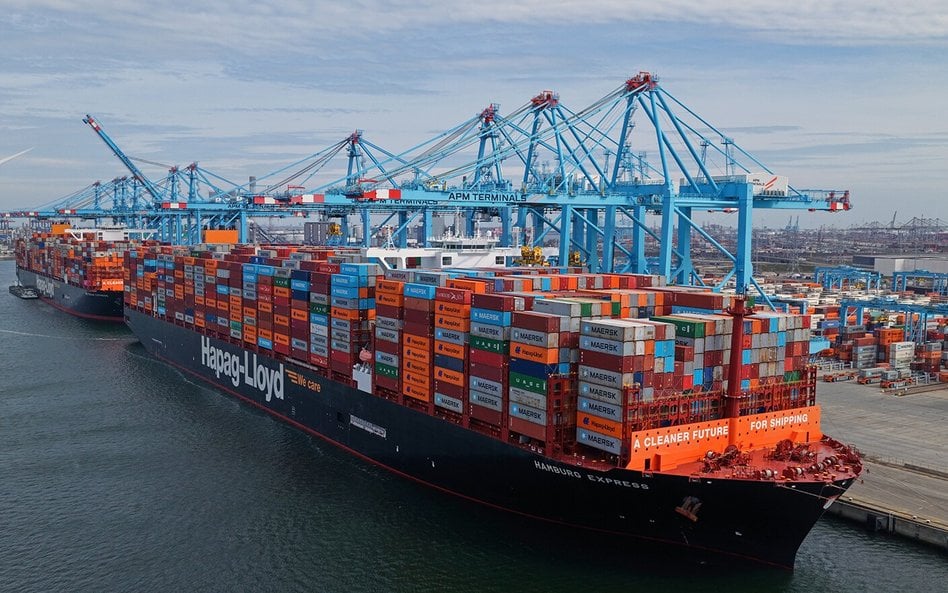
Porty śródziemnomorskie, adriatyckie i bałtyckie urastają do rangi groźnej konkurencji. Tempo ich rozwoju w połączeniu ze zmianami strukturalnymi w światowym handlu sprawiają, że stopniowo kończy się era koncentracji potoków towarowych w trzech największych portach na kontynencie.
Łącznie Rotterdam, Antwerpia–Brugia i Hamburg obsłużyły w 2025 r. ponad 36 mln TEU (odpowiednio: 14,2 mln TEU, 13,6 mln TEU i 8,3 mln TEU), co stanowi ponad połowę łącznego wyniku 10 największych portów na kontynencie.
Rotterdam jest niekwestionowanym liderem europejskim w przeładunkach ogółem, liczonych w tonach. W 2025 r. obsłużył 428,4 mln ton ładunków, natomiast zajmująca drugie miejsce Antwerpia–Brugia – 266 mln ton.
Czytaj więcej
Spółka InPost znika z amsterdamskiej giełdy, na horyzoncie szybka ekspansja na globalnym rynku kurierskim.
Na kolejnych pozycjach znalazły się porty rosyjskie: Noworosyjsk (168 mln ton) i Ust-Ługa (130 mln ton). Hamburg był na piątym miejscu (114,8 mln ton), natomiast tuż za nim – Gdańsk (80,4 mln ton).
W czym wciąż tkwi siła portów Morza Północnego?
Przewaga portów Morza Północnego na tle portów całej Europy wynika z dogodnego położenia geograficznego oraz dobrze rozwiniętej i zintegrowanej sieć logistycznej. Rotterdam oferuje ponad 500 serwisów żeglugowych tygodniowo, do ponad 1000 portów na świecie. Rotterdam jest zarazem największym europejskim portem tranzytowym, przeładunki tego typu stanowią w nim ponad 30% wszystkich w porcie.
Antwerpia–Brugia łącznie obsługują ponad 300 serwisów tygodniowo, do 800 portów. Pierwszy z nich specjalizuje się w obsłudze statków oceanicznych, a drugi – w połączeniach bliskiego zasięgu, głównie do Wielkiej Brytanii. Dla porównania Hamburg obsługuje ponad 100 serwisów tygodniowo.
O przewadze portów w Rotterdamie i – w mniejszym zakresie – Antwerpii–Brugii decydują też dobre warunki hydrogeologiczne, pozwalające na przyjmowanie największych na świecie kontenerowców (o ładowności 24 tys. TEU). Antwerpia, choć jest oddalona ok. 80 km od morza, to prowadzący do niej tor wodny jest regularnie pogłębiany we współpracy z władzami Holandii, przez której wody częściowo przebiega. Z kolei znajdujący się w podobnej sytuacji Hamburg ma problemy z finansowaniem prac zarówno nad pogłębianiem toru wodnego do Morza Północnego na Łabie, jak i Kanału Kilońskiego, skracającego trasę do Morza Bałtyckiego, co uniemożliwia mu przyjmowanie największych jednostek.
Na przestrzeni ostatnich lat porty te stały się jednak hubami energetycznymi, na których terenie produkuje się paliwa konwencjonalne dla statków, a także paliwa alternatywne (amoniak, metanol czy wodór). Dysponują one również rozbudowaną infrastrukturą do bunkrowania, dzięki czemu m.in. znajdują się w rotacjach serwisowych największych armatorów. Rotterdam jest największym portem do bunkrowania w Europie i drugim na świecie, tuż za Singapurem. Każdego roku dostarcza na statki ok. 9,5 mln ton paliwa bunkrowego. Z kolei Antwerpia–Brugia jest drugim w Europie i piątym takim portem na świecie. Bunkrowanych jest w nim rocznie 6 mln ton paliw konwencjonalnych.
Czytaj więcej
Brak dostaw ropy i mocy przerobowych w rafineriach powoduje wysokie ceny paliw. Rząd planuje obniżyć akcyzę.
Rotterdam, Antwerpia–Brugia i Hamburg dysponują też najbardziej rozwiniętą w Europie infrastrukturą do zasilania lądowego statków, tzw. Onshore Power Supply (OPS). Jeszcze do niedawna było to rozwiązanie niszowe, jednak zgodnie z wymogami UE od 2030 r. terminale kontenerowe i pasażerskie będą musiały nimi dysponować. Ich budowa jest kosztowna, co sprawia, że porty z państw UE, które ich jeszcze nie mają, mogą być mniej konkurencyjne w porównaniu z portami Morza Północnego.
Huby największych armatorów
Antwerpia, Rotterdam i Hamburg przyjęły odmienne strategie rozwoju swoich terminali kontenerowych. Pierwszy z nich koncentruje się na jednym armatorze – największym na świecie, szwajcarsko-włoskim MSC i jest głównym hubem dla tego przewoźnika w Europie. Jego spółka zależna Terminal Investment Limited (TiL) zarządza wraz z singapurskim koncernem PSA, który jest liderem wśród operatorów portowych (m.in. udziałowcem Baltic Hub w Gdańsku), największym terminalem kontenerowym na kontynencie – MSC PSA European Terminal (MPET). Innym ważnym terminalem w porcie jest Antwerp Gateway, którym zarządza spółka DP World ze Zjednoczonych Emiratów Arabskich wraz z francuskim armatorem CMA CGM (trzeci na świecie) i chińskim Cosco (czwarty na świecie).
Rotterdam wyróżnia się zdywersyfikowaną strukturą operatorów terminali. W porcie są obecni niemal wszyscy najwięksi gracze na rynku. Swój główny hub w Europie ma tam duński Maersk (drugi na świecie). Poprzez swoją spółkę APM Terminals ma 100% udziałów w terminalu Maasvlakte II. W sierpniu br. niemiecki armator Hapag-Lloyd (piąty na świecie), współpracujący z Maerskiem w ramach Gemini Cooperation, ogłosił zamiar przejęcia 25% udziałów w tym terminalu. Obecnie trwa rozbudowa, która ma ponad dwukrotnie zwiększyć jego przepustowość (do poziomu 5,4 mln TEU rocznie) i uczynić go jednym z najnowocześniejszych na świecie. Za taki uważany jest teraz Rotterdam World Gateway, którym zarządzają tacy armatorzy, jak: francuski CMA CGM (główny konkurent MSC i Maerska), koreański HMM, japoński ONE oraz DP World.
Czytaj więcej
Chińscy producenci samochodów ciężarowych planują zalać europejski rynek ciężarówkami z napędem wysokoprężnym i elektrycznym. Wystawa samochodów uż...
Z kolei w Hamburgu przez lata dominował niemiecki operator logistyczny Hamburger Hafen und Logistik AG (HHLA), zarządzający trzema terminalami na jego terenie (CTA, CTB i CTT), w którym większościowy pakiet udziałów ma land Hamburga.
Na początku lat 2000. 25,1% udziałów w CTA przejął Hapag-Lloyd, silnie związany z Hamburgiem. Ze względu na stagnację w przeładunkach port zaczął jednak poszukiwać innych linii, które napędzą jego rozwój. W 2023 r. 24,99% akcji w terminalu CTT (Tollerort) nabyło Cosco.
Niemieckim portem zainteresował się też armator MSC, który w 2024 r. przejął 49,9% udziałów w HHLA, a 50,1% pozostało w rękach miasta. Przystępując do transakcji, armator musiał zagwarantować, że zapewni terminalom HHLA przeładunki na poziomie przynajmniej 1 mln TEU od 2031 r. Jednym z głównych powodów, dla których MSC zainwestowało w HHLA, było to, że spółką zależną niemieckiej firmy jest Metrans, największy operator intermodalny w Europie Środkowej. Armatorowi zależało na umocnieniu swojej pozycji w tym sektorze (żaden z jego konkurentów nie ma w swoim portfolio takiego przewoźnika) oraz integracji całego łańcucha logistycznego w tej części kontynentu.
W ostatnim czasie widoczny jest dalszy wzrost zainteresowania armatorów akwizycjami terminali w Hamburgu, w którym żaden z nich nie ma większościowego pakietu udziałów. W listopadzie 2025 r. CMA CGM zadeklarował chęć zainwestowania w terminal Eurogate. Ostatecznie do transakcji nie doszło, a w czerwcu br. Hapag-Lloyd ogłosił, że zamierza nabyć 20% udziałów w nim.
Ostatnie wzrosty przeładunków kontenerowych w Hamburgu dotyczyły głównie Eurogate, do którego przeniosła się część armatorów po zakupie udziałów w HHLA przez MSC. Zainteresowanie nim jest większe również z powodu planów budowy nowego terminalu „Eurogate Western Expansion 2030–2035”.
Na celowniku Pekinu
Tym, co łączy Rotterdam, Antwerpię–Brugię i Hamburg, jest coraz bardziej widoczna w ostatnich latach obecność kapitałowa spółek z Chin – armatora Cosco, przedsiębiorstwa China Merchants Group (chiński konglomerat państwowy działający m.in. w sektorze transportowo-logistycznym i portowym) oraz operatora portowego Hutchison Ports z Hongkongu. Wszystkie te spółki ulokowały swój kapitał w Rotterdamie i Antwerpii. Z kolei Cosco zainwestowało w Hamburgu i od 2017 r. jest też obecne w jedynym terminalu kontenerowym w Brugii (CSP Zeebrugge).
Czytaj więcej

Urzędy antymonopolowe nakładają słone kary na przedsiębiorców utrudnianych pracownikom zmianę pracy.
Rosnąca na przestrzeni lat chińska obecność w tych portach stwarza ryzyko szpiegostwa gospodarczego czy umacniania się firm z ChRL w sektorze TSL kosztem firm europejskich. Chiny pozostają strategicznym partnerem Rosji, co rodzi pytania o bezpieczeństwo infrastruktury i ochronę przetwarzanych w nich danych.
Szansą na ograniczenie obecności chińskiego kapitału w portach europejskich mogła być transakcja sprzedaży udziałów holdingu CK Hutchison w ich 43 terminalach na całym świecie, w tym 14 znajdujących się na kontynencie, amerykańsko-szwajcarsko-włoskiemu konsorcjum BlackRock–TiL, która została ogłoszona w marcu 2025 r. Jak dotąd nie doszła do skutku. Wynikała ona z presji ze strony prezydenta Donalda Trumpa na ograniczenie wpływów ChRL w portach, w szczególności w Kanale Panamskim. Na transakcję nie zgodziły się Chiny, proponując, aby udziałowcem większościowym było Cosco. Nabycie terminali przez BlackRock–TiL spowodowałoby nie tylko pozbawienie ChRL kontroli nad strategicznymi terminalami w różnych częściach świata, lecz także wzmocnienie armatora MSC, który – poprzez TiL – stałby się największym operatorem portowym.
Intermodal kluczem do sukcesu
Dla Rotterdamu, Antwerpia–Brugia i Hamburg rywalizują o obsługę Francji i Niemiec. Dla pierwszego portu najistotniejszy jest położony nieopodal land Nadrenia Północna–Westfalia. Dla belgijskich portów kluczową rolę odgrywa też Wielka Brytania.
Hamburg obsługuje w przeważającej większości rynek krajowy (ok. 4,2 mln TEU w 2024 r.). Szacowany poziom przeładunków realizowanych przez Rotterdam na rynek niemiecki wynosi 1,7 mln TEU, a przez Antwerpię – 1,3 mln TEU.
W nowej strategii zespół portowy Antwerpia–Brugia koncentruje się na zwiększeniu obsługi rynków niemieckiego, francuskiego i austriackiego. Duże nadzieje pokłada też w uruchomieniu nowych połączeń intermodalnych w kierunku południowo-zachodniej Polski i Czech. Dotyczy to głównie przejęcia ładunków w eksporcie do Wielkiej Brytanii, które teraz są wożone ciężarówkami. Działania te ułatwić może wpływ, jaki MSC – poprzez HHLA – wywiera na Metrans. Od października 2025 r. Metrans może realizować kolejowe przewozy towarowe na terytorium Belgii, co umożliwi Antwerpii szerzej zakrojoną obsługę rynków Europy Środkowej.
Czytaj więcej

Możliwe, że rządy pozwolą wydłużyć naczepy z 13,6 do 14,9 m. Są one dopuszczone w Niemczech, w przyszłym roku ruszy pilotażowa eksploatacja takich...
Rotterdam oferuje ponad 400 międzynarodowych serwisów kolejowych z/do portu tygodniowo i zapewnia przewiezienie ładunków w ciągu trzech godzin do granicy z Niemcami, a do wielu innych miejsc w Europie – w ciągu doby.
Możliwe jest to też dzięki rozbudowanej siatce terminali intermodalnych w Holandii, Belgii i w Niemczech (w okolicach Duisburga i Kolonii). Rotterdam korzysta także z linii kolejowej Betuweroute, istniejącej od 2007 r., przeznaczonej wyłącznie do przewozów towarowych i łączącej port z granicą z Niemcami.
Rotterdam i Antwerpia–Brugia uznają za „wąskie gardło” niewydolną infrastrukturę kolejową po stronie niemieckiej. W interesie RFN nie leży jej modernizowanie, gdyż faworyzowany jest obecnie Hamburg. Hamuje to plany Rotterdamu i Antwerpii związane z ekspansją na rynki Europy Środkowo-Wschodniej.
Europejskim liderem w przewozach kolejowych pozostaje jednak Hamburg. Dziennie uruchamianych jest tam ponad 200 pociągów towarowych. Hamburg ma wciąż silną pozycję w tym obszarze dzięki Metransowi, który zapewnia regularne połączenia intermodalne z portu w głąb kraju oraz do swoich terminali w Europie Środkowej. Największą liczbę połączeń – ponad 40 par (w obie strony) pociągów tygodniowo – oferuje on między Hamburgiem a Pragą, dzięki czemu port wciąż zajmuje pierwsze miejsce na tamtym rynku.
Udział przewozów kolejowych w Rotterdamie i Antwerpii–Brugii pozostaje stosunkowo niski. Oprócz problemów z infrastrukturą niemiecką powodem jest też bardzo dobrze rozwinięta żegluga śródlądowa. W ostatnim czasie obniżył się jednak poziom Renu po stronie RFN, co w dłuższej perspektywie może negatywnie wpływać na przewozy z holenderskiego portu. Stosunkowo dużo ładunków przewożonych jest także ciężarówkami z/do oddalonych nieopodal terminali intermodalnych.
Perspektywy
Porty Morza Północnego mierzą się z wieloma trudnościami strukturalnymi i wyzwaniami. Od lat ich przeładunki pozostają na podobnym poziomie i nie rosną już tak dynamicznie jak w innych europejskich portach z pierwszej dziesiątki.
Czytaj więcej
Duże zakupy nowego taboru wymusiły na producentach inwestycje w zaplecze serwisowe, mogące dokonywać szybkich napraw pod jednym dachem, do poziomu P4.
Wynika to m.in. ze zmian w światowym handlu, napięć geopolitycznych i kryzysów (pandemia COVID-19 czy kryzys na Morzu Czerwonym), które nadszarpnęły ich pozycję i doprowadziły do czasowego spadku ich przeładunków. To pokazało dobitnie, jak bardzo są one uzależnione od swoich głównych partnerów – USA i Chin, aktualnych relacji UE z tymi państwami, a także stanu europejskiej gospodarki. Od lat mają także problemy z niedostatkiem siły roboczej i licznymi strajkami, które paraliżują pracę terminali.
Jednocześnie inne europejskie porty w ciągu ostatnich lat rozbudowywały swoją infrastrukturę i stają się coraz większą konkurencją dla portów Morza Północnego. Te ostatnie mają ograniczone możliwości poszerzania swojego zaplecza również ze względu na zapóźnienie w inwestycjach w infrastrukturę kolejową, szczególnie na terenie Niemiec.
Jednocześnie uzależniły się od armatorów, którzy inwestując w ich terminale, z jednej strony zapewniają im stałe wolumeny ładunków, z drugiej mogą też rozgrywać te porty między sobą, maksymalizując swoje zyski. W efekcie Rotterdam, Antwerpia–Brugia i Hamburg rywalizują głównie o te same rynki bez większych możliwości rozwoju ekspansji na inne, co może umacniać tendencję do wzrostu transshipmentów.
Tym, co wciąż wyróżnia je na tle innych europejskich portów, są wysoce zdigitalizowane systemy portowe, które znacząco przyśpieszają obsługę ładunków, oraz konkurencyjne względem innych krajów systemy celno-skarbowe i kontroli granicznych, które sprawiają, że w stosunkowo krótkim czasie towary są odprawiane i mogą trafić do odbiorcy docelowego.
Jest jednak druga strona tego medalu – postrzegane są bowiem one jako mniej restrykcyjne w sprawdzaniu ładunków trafiających na rynek UE z państw trzecich, co powoduje, że część importerów wybiera je, chcąc uniknąć dłuższych kontroli, a nawet ryzyka niedopuszczenia towarów na rynek wspólnotowy. Uważane są też za główne bramy w Europie dla południowoamerykańskich karteli narkotykowych.
Czytaj więcej
Podczas wystawy samochodów ciężarowych w Hanowerze producenci pokazali silniki przygotowane do homologacji na normę Euro VII.
Wyzwaniem jest także transformacja energetyczna. Wykorzystywanie w żegludze paliw odnawialnych może stanowić okazję rynkową, ale też zagrożenie przeinwestowania i zmarnotrawienia środków finansowych.
Innym europejskim portom zajmie jeszcze dużo czasu dorównanie Rotterdamowi, Antwerpii–Brugii i Hamburgowi, jednak nie widać perspektyw na dynamiczne wzrosty portów Morza Północnego.
Sandra Baniak-Stachowiak jest pracownikiem Ośrodka Studiów Wschodnich, a powyższy tekst jest skróconą wersją artykułu o tym samym tytule opublikowanego na stronie OSW.




