

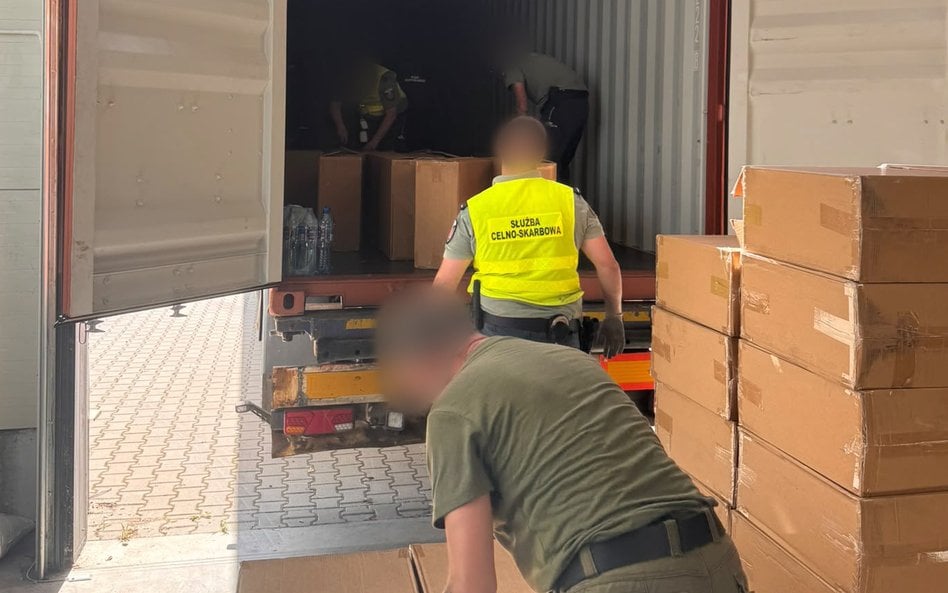
W Dzienniku Urzędowym Unii Europejskiej opublikowano 19 września 2026 r. rozporządzenie Parlamentu Europejskiego i Rady (UE) 2026/2108, które ustanawia nowy unijny kodeks celny i Urząd Unii Europejskiej do Spraw Celnych. Kodeks wszedł w życie dzień po publikacji, a co do zasady będziemy go stosować od 21 września 2027 r. Tego samego dnia utraci moc unijny kodeks celny z 2013 r., z którym branża pracuje od 2016 r.
Kto zna historię unijnego prawa celnego, może wzruszyć ramionami. Wspólnotowy kodeks celny z 1992 r. zastąpiono „zmodernizowanym” kodeksem z 2008 r., który nigdy nie wszedł w pełni w życie. Potem przyszedł unijny kodeks celny z 2013 r., a teraz kolejny. Tym razem jednak zmiana jest głębsza niż wszystkie poprzednie. Nowy akt ma 287 artykułów i 15 tytułów, podczas gdy dotychczasowy miał 9 tytułów. Pojawiają się tytuły, których wcześniej nie było wcale: o unijnym centrum danych celnych, o środkach ograniczających i zarządzaniu kryzysowym, o Urzędzie UE ds. Ceł, o współpracy celnej oraz o naruszeniach i sankcjach. Już sama architektura pokazuje, że nie chodzi o kosmetykę.
Dlaczego Unia zmienia system, który działa
Obecny model odprawy zbudowano dla świata, w którym przez granicę przechodziły głównie duże przesyłki handlowe, obsługiwane przez wyspecjalizowanych pośredników. Ten świat się skończył. Handel elektroniczny sprawił, że do Unii codziennie trafiają miliony drobnych paczek, często wysyłanych bezpośrednio do konsumentów przez sprzedawców spoza UE. Administracje celne, działające w 27 różnych systemach informatycznych, nie są w stanie skutecznie kontrolować takiego strumienia ani egzekwować rosnącej liczby unijnych wymogów produktowych, środowiskowych i sankcyjnych.
Czytaj więcej
Logistyka kontraktowa rozwija usługi dodane, na które wyraźnie rośnie popyt ze strony firm handlowych oraz produkcyjnych.
Komisja Europejska przedstawiła projekt reformy w maju 2023 r. Po trzech latach prac legislacyjnych otrzymujemy kodeks, którego oś stanowią trzy idee: jedno unijne centrum danych zamiast wielu systemów, jasno przypisana odpowiedzialność przedsiębiorców za zgodność towaru oraz wspólne, unijne zarządzanie ryzykiem.
Od zgłoszenia do danych
Najważniejsza zmiana ma charakter koncepcyjny. Przez dziesięciolecia fundamentem odprawy było zgłoszenie celne: oświadczenie składane w określonej chwili, po którym organ przyjmował dokument, a z chwilą przyjęcia powstawał dług celny. Towar trzeba było przedstawić, zgłoszenie przyjąć, a dopiero potem zwolnić.
Nowy kodeks od tego modelu odchodzi. Zgodnie z art. 74 importer, eksporter oraz osoba uprawniona do korzystania z procedury tranzytu przekazują lub udostępniają dane w unijnym centrum danych celnych „gdy tylko dane te są dostępne”, a w każdym razie przed powiadomieniem o dostępności towarów. Przedstawienie towaru zastępuje właśnie to powiadomienie: informacja, że towar znajduje się w miejscu zwolnienia, a dane zostały przekazane. Z chwilą powiadomienia, a nie przyjęcia zgłoszenia, powstaje dług celny przy dopuszczeniu do obrotu.
W tej zmianie kluczowe są dwa słowa: „przekazać” i „udostępnić”. Przekazanie to znany mechanizm: przedsiębiorca wysyła komunikat, organ go odbiera. Udostępnienie oznacza, że administracja sięga do danych u źródła, w systemach przedsiębiorcy. Kontrola przestaje być zdarzeniem jednorazowym przy odprawie, a staje się procesem ciągłym, prowadzonym przed przybyciem towaru, w trakcie i po jego zwolnieniu.
Czytaj więcej
Jeśli chcemy, by CPK miał szanse powodzenia, potrzebujemy zmian w prawie celno-podatkowym. Bez nich nie mamy szans, by konkurować z krajami Europy...
Zmienia się też rola sprostowania. Dziś sprostowanie zgłoszenia jest uprawnieniem, z którego korzysta się na wniosek. Nowy kodeks stanowi, że przed zwolnieniem towarów importer, eksporter lub osoba uprawniona do tranzytu „dokonują sprostowania”, jeżeli informacje w ich ewidencji się zmieniły albo okazały się nieprawidłowe. To już obowiązek. Po zwolnieniu sprostowanie jest możliwe na wniosek w ciągu trzech lat, a organ podejmuje decyzję z uwzględnieniem ryzyka.
Warto też zapamiętać jedno zdanie z art. 77: zwolnienie towarów nie stanowi dowodu ich zgodności z przepisami. W sporach z organami przedsiębiorcy często argumentują, że skoro urząd zwolnił towar, to zaakceptował dane. W nowym systemie ten argument traci podstawę.
Unijne centrum danych: jedna platforma, wielu użytkowników
Sercem reformy jest unijne centrum danych celnych, scentralizowana platforma wymiany danych między przedsiębiorcami a organami celnymi i między samymi organami. Ma obsługiwać formalności i kontrole, naliczanie długu celnego, VAT i akcyzę w imporcie, zabezpieczenia, analizę ryzyka z wykorzystaniem systemów sztucznej inteligencji oraz współpracę z europejskim systemem morskich pojedynczych punktów kontaktowych i unijnym systemem wymiany certyfikatów.
Z perspektywy przedsiębiorcy najważniejsze jest to, że dane przekazane raz będą wykorzystywane wielokrotnie i przez wiele podmiotów. Dostęp do nich przewidziano dla Prokuratury Europejskiej, Europolu i Fronteksu. Sankcje nakładane przez organy celne będą rejestrowane w centrum i udostępniane Urzędowi UE. Błąd w danych nie zniknie więc po zwolnieniu towaru, tylko zasili profil ryzyka firmy, który będzie decydował o częstotliwości kontroli i dostępie do uproszczeń.
Kodeks daje też narzędzia ochrony. Dane o charakterze poufnym podlegają ochronie, przy informacjach poprzedzających wyprowadzenie można ograniczyć widoczność wrażliwych danych handlowych, a legalność dostępu do centrum ma monitorować niezależny audytor danych w Urzędzie UE ds. Ceł.
Czytaj więcej
Na wystawie w Berlinie podpisali tylko jeden kontrakt, ale rozbudowują europejską siatkę sprzedaży i wzmacniają obecność na zagranicznych rynkach.
Harmonogram jest rozłożony w czasie. Od 1 lipca 2028 r. przez centrum danych ma być obsługiwana sprzedaż na odległość. Od 1 marca 2031 r. pozostali przedsiębiorcy będą mogli wybierać między zgłoszeniem a danymi w centrum, a od 1 marca 2034 r. dane będą przekazywane wyłącznie przez centrum. Do tego czasu zgłoszenie celne żyje w reżimie przejściowym, a przez siedem lat będziemy pracować w dwóch systemach naraz.
Importer: nowa oś odpowiedzialności
Drugą osią reformy jest przesunięcie odpowiedzialności. W obecnym kodeksie centralną postacią jest zgłaszający, czyli każdy, kto potrafi przekazać wymagane dane i przedstawić towar. Nowy kodeks stawia w centrum importera i eksportera, zdefiniowanych funkcjonalnie: importerem jest przede wszystkim ten, kto jest uprawniony do podjęcia decyzji o wprowadzeniu towaru na obszar celny Unii i taką decyzję podjął. W danym momencie może być tylko jeden importer.
Katalog obowiązków importera z art. 27 obejmuje przekazanie i przechowywanie danych, zapewnienie zapłaty należności, zgłaszanie podejrzanych przemieszczeń oraz obowiązek, który zmienia wszystko: zapewnienie, że towar jest zgodny z innymi przepisami stosowanymi przez organy celne, wraz z prowadzeniem ewidencji tej zgodności. W praktyce oznacza to bezpieczeństwo produktów, środki ograniczające, przepisy o wylesianiu, mechanizm dostosowywania cen na granicach z uwzględnieniem emisji CO2, F-gazy i dziesiątki innych regulacji. Kodeks celny staje się bramą dla całego unijnego prawa produktowego, a importer odpowiada za wszystko, co przez tę bramę przechodzi. Analogiczne obowiązki ma eksporter, co ma szczególne znaczenie przy sankcjach i towarach podwójnego zastosowania.
Importer co do zasady musi mieć siedzibę w UE. Jednym z wyjątków jest reprezentacja przez przedstawiciela pośredniego z siedzibą w Unii. I tu dochodzimy do zmiany, która najmocniej dotknie agencje celne.
Przedstawiciel pośredni dzieli los importera
Formy przedstawicielstwa pozostają bez zmian: bezpośrednie i pośrednie. Zmienia się jednak odpowiedzialność. Przedstawiciel pośredni odpowiada solidarnie z importerem za cały katalog jego obowiązków, łącznie ze zgodnością pozacelną. Jeżeli działa na rzecz podmiotu spoza UE, kodeks wprost uznaje go za importera lub eksportera.
Czytaj więcej
W ostatnich kwartałach do Polski napłynęło sporo najemców magazynowych obsługujących regionalny e-handel. Ten rynek nie zwolni pomimo coraz większe...
Wyobraźmy sobie agencję, która odprawia zabawki dla sprzedawcy z Chin bez siedziby w Unii. Po zwolnieniu okazuje się, że zabawki nie spełniają wymogów bezpieczeństwa. W nowym modelu agencja nie jest już tylko pośrednikiem, który przekazał dane; jest importerem z mocy prawa, z pełnym katalogiem obowiązków.
Przedstawicielstwo pośrednie staje się więc usługą o zupełnie innym profilu ryzyka. Wymaga weryfikacji zgodności produktów, polityki zabezpieczeń, starannie skonstruowanych umów i ceny, która uwzględnia przejęte ryzyko. Kto dziś wycenia przedstawicielstwo pośrednie tak samo jak bezpośrednie, powinien to zmienić.
Kodeks wprowadza też barierę wejścia. Usługi przedstawiciela celnego w innym państwie członkowskim będą mogli świadczyć wyłącznie przedsiębiorcy ze statusem upoważnionego przedsiębiorcy w zakresie uproszczeń celnych albo nowym statusem zaufanego przedsiębiorcy. Ten sam wymóg dotyczy dopuszczania do obrotu towarów sprzedawanych na odległość. Jednocześnie z kodeksu znika podstawa, na której państwa członkowskie mogły określać warunki świadczenia usług przez przedstawicieli celnych. Relację tej zmiany z polskimi przepisami o agentach celnych trzeba będzie starannie przeanalizować.
Zaufany przedsiębiorca i koniec znanych uproszczeń
Status upoważnionego przedsiębiorcy (AEO) pozostaje, ale obok niego powstaje nowy status zaufanego przedsiębiorcy. Mogą go uzyskać importerzy, eksporterzy i przedstawiciele pośredni z siedzibą w UE, którzy prowadzą regularne operacje od co najmniej trzech lat. Organ oceni wniosek na podstawie dostępu do danych z ostatnich trzech lat. Kluczowe kryterium dotyczy danych: przedsiębiorca musi przekazywać informacje o przemieszczaniu i zgodności towarów w czasie możliwie zbliżonym do rzeczywistego oraz udostępnić w centrum danych ewidencję celną, rachunkową, handlową i transportową, a także licencje i pozwolenia.
W zamian otrzyma uproszczenia, które zmieniają logikę odprawy: przekazanie części danych po zwolnieniu, zwolnienie towarów i kontrole w swojej lokalizacji, okresowe obliczanie długu celnego za okresy do 31 dni, odroczenie płatności oraz możliwość przemieszczania towarów w procedurze zawieszającej bez obejmowania ich tranzytem. Ta ostatnia możliwość może zmienić model obsługi portów i terminali.
Czytaj więcej

W najbliższych latach można oczekiwać sporych zakupów ze strony francuskich firm. Ekspansję w Polsce mogą przyspieszyć rosyjskie sankcje.
W dyskusjach o reformie ginie jednak szczegół, który może okazać się najważniejszy dla praktyki. Uproszczenia znane z obecnego systemu mają datę ważności. Organy mogą udzielać nowych pozwoleń na regularne zgłoszenia uproszczone, odprawę scentralizowaną i wpis do rejestru zgłaszającego tylko do 28 lutego 2031 r. Wszystkie takie pozwolenia wygasną 1 marca 2034 r. Ich funkcje w nowym modelu przejmie status zaufanego przedsiębiorcy, ale tylko dla tych, którzy spełnią jego wymagania. Firmy, których model biznesowy opiera się dziś na tych uproszczeniach, powinny planować w horyzoncie 2031 r., a nie 2034 r.
Decyzje z zegarem i obowiązek stałego monitoringu
Przedsiębiorców ucieszy dyscyplina terminów w postępowaniach o wydanie decyzji na wniosek, czyli m.in. pozwoleń na procedury specjalne i uproszczenia. Organ ma 30 dni na sprawdzenie wniosku. Na uzupełnienie braków może wyznaczyć najwyżej 30 dni, a o kompletności musi rozstrzygnąć w ciągu 60 dni od złożenia wniosku; w przeciwnym razie wniosek uznaje się za przyjęty. Jeżeli organ nie wyda decyzji w terminie, wnioskodawca otrzymuje automatyczne powiadomienie i może uznać, że zapadła decyzja odmowna. Bezczynność organu przestaje być próżnią i otwiera drogę odwoławczą.
Równocześnie rosną wymagania wobec posiadaczy decyzji. Muszą oni stale monitorować spełnianie warunków i, w stosownych przypadkach, utrzymywać system kontroli wewnętrznej, który zapobiega nieprawidłowym transakcjom, wykrywa je i koryguje. Organ ocenia tę zdolność i na jej podstawie ustala profil ryzyka. Dokumentacja kontroli wewnętrznej staje się więc dowodem w sprawie utrzymania pozwolenia.
Procedury specjalne: te same kategorie, inna obsługa
W procedurach specjalnych kategorie pozostają bez zmian: tranzyt, składowanie, szczególne przeznaczenie i przetwarzanie. Zmienia się sposób ich obsługi. Ewidencja prowadzona przez posiadaczy pozwoleń ma być przekazywana lub udostępniana do centrum danych, a więc z księgi na potrzeby kontroli staje się strumieniem danych. Warunki ekonomiczne przy pozwoleniach na uszlachetnianie ocenia Urząd UE ds. Ceł. Kodeks wprowadza też nową, praktyczną instytucję: zmianę pozwolenia z mocą wsteczną, przydatną wtedy, gdy pozwolenie nie nadąża za rzeczywistą operacją.
Czytaj więcej

Rosja atakuje tereny ukraińskie tuż przy polskiej granicy, na której zagrożone są terminale graniczne. Przewoźnicy apelują o sprawniejsze odprawy.
Szczególnej uwagi wymaga tranzyt. Zgodnie z art. 134 ust. 2 osobę uprawnioną do korzystania z procedury tranzytu uznaje się za importera lub eksportera i odpowiada ona za należności, o ile organ nie dysponuje danymi innej osoby identyfikowanej jako importer lub eksporter. Dla agencji obsługujących tranzyty dla klientów spoza UE, choćby na korytarzach wschodnich, to przepis o kluczowym znaczeniu. Rzetelne wskazanie rzeczywistego importera w danych tranzytowych staje się elementem zarządzania ryzykiem.
Eksport: kto potwierdzi wyprowadzenie?
Eksporterów czeka zmiana, której skutki szybko odczują działy VAT. Dziś wyprowadzenie towaru poza Unię potwierdzają organy celne: urząd wyprowadzenia informuje urząd wywozu, a eksporter otrzymuje elektroniczny komunikat, który w Polsce jest podstawowym dowodem uprawniającym do zastosowania stawki 0 proc. VAT.
Nowy kodeks stanowi, że wyprowadzenie potwierdza organom celnym przewoźnik lub osoba, która przejmuje odpowiedzialność za przewóz. Przewoźnik przekazuje też informacje poprzedzające wyprowadzenie i powiadamia o przybyciu towarów do miejsca wyprowadzenia; eksporter może zrobić to sam. Za zgodą organu powiadomienie będzie mogło trafić przez systemy portowe czy transportowe, o ile dane dotrą do centrum danych. To ważny wątek dla portów, w tym dla prac nad nową generacją polskich systemów portowych.
Do 28 lutego 2034 r. formalności wyprowadzenia mogą być realizowane w dotychczasowych systemach, więc rewolucji nie zobaczymy od razu. Kierunek jest jednak jasny: dowód wywozu będzie zależał od jakości danych w całym łańcuchu i od umów z przewoźnikami. Polskie przepisy o VAT będą musiały określić, co w nowym modelu jest dowodem wywozu. Warto, by ustawodawca zajął się tym, zanim problem ujawni się w pierwszych kontrolach.
E-commerce pod szczególnym nadzorem
Handel elektroniczny jest pierwszym obszarem, który przejdzie do nowego modelu, i to on najlepiej pokazuje intencje prawodawcy. Pojawia się importer do celów sprzedaży na odległość oraz unijna opłata manipulacyjna od towarów sprzedawanych na odległość i dopuszczanych do obrotu, w stałej kwocie od pozycji; jej wysokość określi akt delegowany Komisji. Powstaje skład celny do sprzedaży na odległość, dostępny wyłącznie dla podmiotów ze statusem zaufanego przedsiębiorcy. Za systematyczne naruszanie przepisów przewidziano szczególne sankcje oraz klasyfikację importera jako przedsiębiorcy wysokiego ryzyka.
Czytaj więcej
Spółka InPost znika z amsterdamskiej giełdy, na horyzoncie szybka ekspansja na globalnym rynku kurierskim.
Sankcje: unijne minimum
Nowy kodeks wprowadza minimalny katalog naruszeń prawa celnego, za które państwa członkowskie muszą przewidzieć sankcje inne niż karne. Obejmuje on m.in. niedopełnienie obowiązków wynikających z decyzji, nieprzekazanie kompletnych i prawidłowych danych, brak ewidencji oraz, co istotne, niedopełnienie obowiązków importera i eksportera. Przy wymiarze sankcji trzeba uwzględnić m.in. umyślność, powtarzalność naruszeń i stopień współpracy z organem. Państwa członkowskie mają notyfikować swoje przepisy do 19 marca 2028 r., a do 2032 r. Komisja oceni, czy potrzebna jest harmonizacja wysokości kar. Polskę czeka więc przegląd przepisów sankcyjnych, w którym branża powinna aktywnie uczestniczyć.
Urząd w Lille: silny, ale nie wszechwładny
Wiele oczekiwań wiąże się z Urzędem UE ds. Ceł z siedzibą w Lille. Urząd będzie prowadził unijne zarządzanie ryzykiem i wydawał zalecenia dotyczące kontroli, wspierał Komisję w złożonych sprawach klasyfikacji, wartości i pochodzenia, opiniował warunki ekonomiczne przy pozwoleniach na procedury specjalne, weryfikował status zaufanych przedsiębiorców, a docelowo może przejąć obsługę centrum danych. Ma też przygotowywać uproszczone wytyczne i podręczniki dla mikro i małych przedsiębiorstw oraz prowadzić Radę Doradczą z udziałem przedstawicieli biznesu. To ważny kanał, z którego organizacje branżowe powinny korzystać.
Urząd nie będzie jednak organem odwoławczym. Odwołania od decyzji celnych pozostają krajowe, na dwóch poziomach, a wiążącą wykładnię nadal kształtują Komisja, choćby w rozporządzeniach klasyfikacyjnych, oraz Trybunał Sprawiedliwości UE. Wpływ Urzędu na spory będzie pośredni, ale realny: jego analizy ryzyka, zalecenia i opinie trafią do akt spraw. Nie są to decyzje, które przedsiębiorca może zaskarżyć, więc ich treść trzeba będzie kwestionować w odwołaniach od decyzji organów krajowych. Pełnomocnicy muszą się tego nauczyć.
Czy agent celny przetrwa?
To pytanie słyszę najczęściej. Moja odpowiedź brzmi: zawód nie zniknie, ale zmieni przedmiot. Słabnie rola sporządzania zgłoszenia jako dokumentu. Wygasną uproszczenia, na których wiele agencji zbudowało swoją przewagę. Przedstawienie towaru przestanie być zasadą.
Czytaj więcej
Chińscy producenci samochodów ciężarowych planują zalać europejski rynek ciężarówkami z napędem wysokoprężnym i elektrycznym. Wystawa samochodów uż...
Rośnie natomiast znaczenie tego, czego żaden system nie zrobi za przedsiębiorcę: odpowiedzialności za jakość danych, zgodności pozacelnej, klasyfikacji taryfowej, pochodzenia i wartości celnej, procedur specjalnych, sporów z administracją i przejmowania ryzyka w przedstawicielstwie pośrednim. Agencja przyszłości będzie warstwą jakości danych między klientem a unijnym centrum danych, a nie pośrednikiem przesyłającym komunikaty.
Spodziewam się trzech równoległych procesów. Pierwszy to konsolidacja, bo wymóg statusu przy usługach transgranicznych i koszty integracji informatycznej premiują większe podmioty. Drugi to specjalizacja w niszach, od e-commerce przez procedury specjalne po doradztwo w sporach. Trzeci to integracja z technologią: agencje, które zbudują kompetencje w zarządzaniu danymi, staną się partnerami strategicznymi importerów i eksporterów.
Co zrobić teraz
Siedem lat okresu przejściowego brzmi komfortowo, ale nie jest. Nowe instytucje materialne, w tym obowiązki importera, zasady przedstawicielstwa i reguły dotyczące decyzji, stosujemy od września 2027 r. Decyzje o statusie zaufanego przedsiębiorcy trzeba podjąć przed 2031 r., a przygotowanie do niego, z trzyletnią historią danych, zaczyna się już teraz.
Czytaj więcej

Urzędy antymonopolowe nakładają słone kary na przedsiębiorców utrudnianych pracownikom zmianę pracy.
Importerzy powinni ustalić, kto jest importerem w każdym ich modelu dostaw i przejrzeć umowy z agencjami pod kątem podziału obowiązków. Eksporterzy powinni uporządkować ewidencję zgodności z sankcjami i przepisami o towarach podwójnego zastosowania oraz zacząć rozmowy z przewoźnikami o potwierdzaniu wyprowadzenia. Agencje celne powinny na nowo zdefiniować formy przedstawicielstwa, cenniki i politykę ryzyka, a także zdecydować o ścieżce statusowej. Działy compliance powinny zacząć mierzyć jakość danych tak, jak będzie ją mierzyć administracja.
Nowy kodeks celny to przede wszystkim projekt zarządzania danymi, a dopiero w drugiej kolejności zmiana przepisów. Przedsiębiorcy, którzy tak go potraktują, wyjdą z tej reformy silniejsi. Ci, którzy będą czekać na 2034 r., mogą obudzić się w systemie, w którym ich dotychczasowa przewaga po prostu wygasła.
Joanna Porath jest od 2018 r. prezeską zarządu agencji celnej w Gdyni AC Porath, prowadzi działalność edukacyjną w zakresie prawa celnego w ramach Akademii Celnej od Porath. Jest biegłą sądową z zakresu prawa celnego oraz ekspertką Polskiej Izby Spedycji i Logistyki w zakresie odprawy celnej towarów i zarządzania ryzykiem celnym. Jest członkinią Rady Interesantów Portu Gdynia oraz Polskiego Stowarzyszenia Przetwórców Ryb.




